新NISAを始めようとすると、つみたて投資枠と成長投資枠があって、何が違うんだろう?!と思ったことはありませんか?
「違いがよくわからない!」
「インデックスはつみたてで合ってる?」
「成長投資枠って上級者向け?」
結論からいうと、投資初心者なら、まずはつみたて投資枠から始めるのがおすすめです✨
この記事では、2つの枠の違いから使い分け方まで、わかりやすく解説します。
新NISAには2つの投資枠がある
新NISAには、
- つみたて投資枠
- 成長投資枠
という2種類の枠があります。
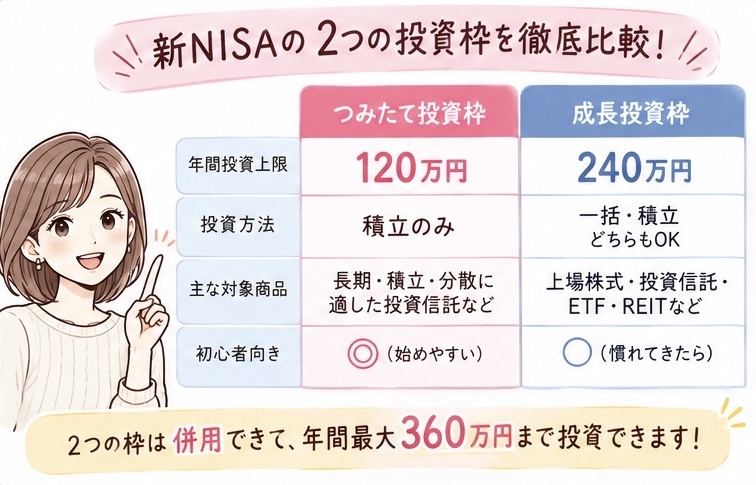
まずは違いをざっくり比較してみましょう。
| つみたて投資枠 | 成長投資枠 |
|---|
| 年間投資上限 | 120万円 | 240万円 |
| 投資方法 | 積立 | 一括・積立 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託など | 上場株式・投資信託・ETFなど |
| 初心者向き | ◎ | ○ |
| 2つの併用 | 可能 | 可能 |
2つを合わせると、年間最大360万円まで投資できます。
最速で埋めるとなると5年ですが、年360万入金できる人は相当限られてきます。
NISAは枠を使い切ることが目的ではなく、自分の生活に無理のない金額で資産形成を続けるための制度なので、自分のペースが大切です🌼
つみたて投資枠とは?
つみたて投資枠は、簡単にいうとコツコツ長期投資をしたい人向けの枠です。
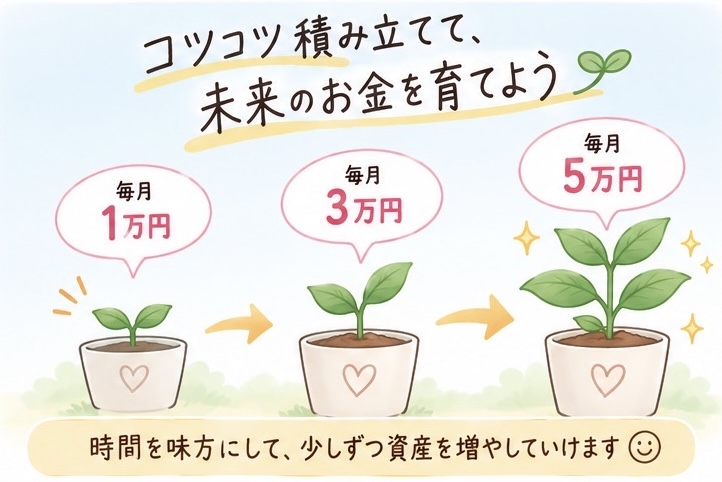
年間120万円まで投資でき、毎月に換算すると最大10万円。
そして大きな特徴が、購入できる商品がある程度絞られていること。絞られていると言ってもその数は3000以上に・・・!
金融庁の基準を満たした、長期・積立・分散投資に適した投資信託などが対象になっています。
つまり初心者からすると、膨大な金融商品の中からゼロから選ばなくてもいいというメリットがあります🌱
たとえば、全世界の株式に幅広く投資するタイプや、米国の代表的な企業にまとめて投資するタイプなど、初心者にも人気のインデックスファンドが多数対象になっています。
成長投資枠とは?
一方の成長投資枠は、年間240万円まで利用でき、つみたて投資枠より投資できる商品の幅が広いのが特徴です。
一定の投資信託に加えて、日本の個別株やETF、REITなどにも投資できます。
たとえば、
・好きな企業の株を買ってみたい
・配当金を受け取りたい
・株主優待も楽しみたい
といった投資にも活用できます。
つみたて投資枠で購入できる投資信託の多くを、成長投資枠でも購入できます。
そのため、つみたて投資枠=投資信託、成長投資枠=個別株と完全に分かれているわけではありません。
投資信託でも成長枠のファンドはあります💡ここは少しややこしいイントですが、発注画面で確認できるので見てみてくださいね。
株初心者はどっちから使えばいい?
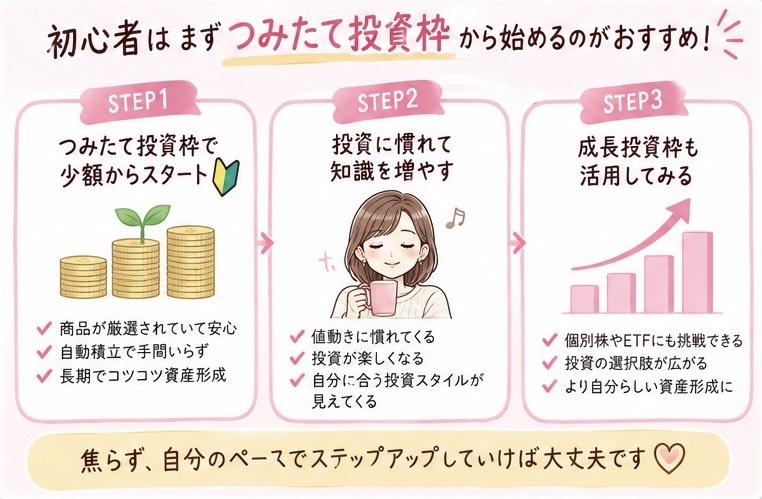
まずつみたて投資枠から始めることをおすすめします。
理由はシンプルで、
①商品が厳選されている
②少額から始めやすい
③自動積立にすれば手間が少ない
④長期・分散投資を実践しやすい
からです。
投資を始めると、
「もう少し下がったら買おう」「株価が下がった!売ったほうがいい?」「もっと上がるかも!」
と、想像以上に値動きが気になってしまうもの。
毎月自動で積み立てる仕組みを作ってしまえば、日々の株価に振り回されにくくなりますし、基本は放置でOK。
仕事や家事などで忙しい方にとっても、一度設定したら基本的にはほったらかしにできるのは大きなメリットだと思います。
成長投資枠はいつ使えばいい?
では、成長投資枠は必要ないのでしょうか?
そんなことはありません!
投資に慣れてきて、もう少し投資額を増やしたい、高配当株にも興味が出てきた、個別株を買ってみたい、と思ったときにはぜひ活用してみてください。
また、つみたて投資枠の年間120万円を超えて投資したい場合、成長投資枠で対象となる投資信託を購入する方法もあります。
もちろん最初から両方を利用するのも全然ありです◎
大切なのは、枠を全部使うことではなく、何のために投資するのかを決めることだと思うからです。
新NISAの1,800万円はどうなる?
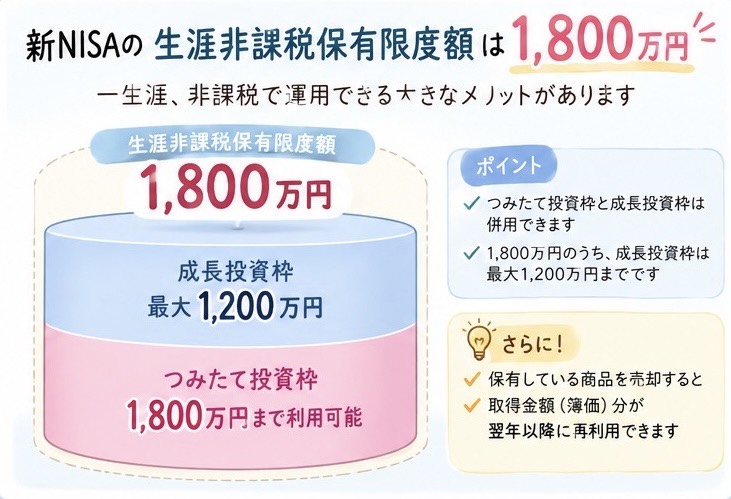
新NISAには年間投資枠とは別に、1,800万円の非課税保有限度額があります。
そのうち成長投資枠で利用できるのは最大1,200万円。
ここで覚えておきたいのが、1,800万円すべてを成長投資枠だけで埋めることはできないという点。
一方、つみたて投資枠だけで1,800万円を利用することは可能です。
そして、新NISAでは保有している商品を売却すると、その商品の取得金額分の非課税保有限度額を翌年以降に再利用できます。
一度買ったら1,800万円の枠が永久に減ってしまうという仕組みではないので、この点も安心ですね。
つみたて投資枠と成長投資枠は併用できる!
どちらか一方を選ばなければいけないと思っている方もいるかもしれませんが、2つの枠は併用できます。
たとえば、
毎月3万円をつみたて投資枠で投資信託に積み立てながら、余裕資金で成長投資枠を使って高配当株を購入する、といった使い方もできます◯
これなら、
将来に向けてコツコツ資産を育てる投資+配当金を楽しむ投資
という2つの目的を組み合わせることも。
投資に慣れてくると、こうした使い分けを考えるのも楽しくなってきます🌸
まとめ|まずはつみたて投資枠から
つみたて投資枠と成長投資枠の違いをまとめると、
つみたて投資枠
→ コツコツ長期で資産形成したい人向け
成長投資枠
→ 個別株などにも投資したい人や、投資の選択肢を広げたい人向け
というイメージです。
新NISAを始めたいけど、どっちを使えばいいかわからない、忙しいし売買する時間が取れない、という方なら、まずはつみたて投資枠で無理のない金額からスタートすれば大丈夫。
私自身、投資について調べれば調べるほど感じるのが、最初から100点を目指す必要は全くないということ。制度を完璧に理解してから始めようとすると、いつまで経っても一歩を踏み出せなくなってしまいます。
実際に最初に株を買ったときは、ひとつの知識もないままでした。でも、それが良かったんですよね。結果的に。
まずは少額から始めて、投資に慣れながら知識を増やしていく。
そして興味が出てきたら成長投資枠も活用する。
新NISAは長く付き合っていく制度だからこそ、焦らず、自分のペースで資産形成を続けていきましょう。
※本記事は2026年8月時点の制度をもとに作成しています。投資には元本割れのリスクがあります。実際に投資する際は、商品の内容やリスクを確認したうえでご自身の判断で行ってください。