・1日・15日・月末……結局どの日に買えばいちばんお得か?
・毎月まとめて買うのと、毎日少しずつ買うのはどっちがいい?
・給料日の前後で株価って変わる?
新NISAでつみたて設定をしてるとき、積立日を選ぶ画面が現れて、思わず手が止まる・・・
そんな経験はありませんか?
せっかく積み立てるなら、少しでも安い日に買いたい!その気持ち、よーくわかります!
先に結論をお伝えします
何日に買えば必ず得をする、という日は存在しません。 そして、長期投資において積立日の違いはほとんど意味を持ちません。
「えっ、本当?!」と思いましたか?
でも、これが事実です。そしてこれを理解するだけで、無駄な悩みから解放されて、今日から積立をスタートできます✨
この記事では、積立日を巡るよくある疑問をすべて解決しながら、本当に大切なことに集中できるようわかりやすくお伝えします。
そもそも積立日って何?
積立日とは、設定した投資信託を自動的に購入するタイミングのことです。
たとえばeMAXIS Slim 全世界株式(オール・カントリー)を毎月5日に5万円と設定しておけば、毎月5日に自動で買い付けが行われます。自分でボタンを押す必要はありません。
証券会社によって選べる積立頻度は異なりますが、SBI証券では2026年時点で〈毎日・毎週・毎月・複数日・隔月〉など複数のコースが用意されています。
新NISAのつみたて投資枠は年間120万円。毎月均等に使うなら月10万円がひとつの目安になります。
「○日がお得」という情報を信じてはいけない理由
ネットで検索すると「月初より月末が安い」「給料日後は株価が上がる」といった情報が出てきます。
でも、これらは信頼できるものではありません。
株価は企業の業績、景気、金利、為替、地政学リスク……無数の要因が絡み合って動いています。「○日が安くなる」という単純な法則で動いているわけではありません。
仮に過去のデータで「1日積立の成績がわずかに良かった」という研究結果があったとしても、それが今後も続く保証はどこにもありません。
もっと大切なことをお伝えします。
新NISAで10年・20年と積み立てるなら、数日の購入日の違いによる価格差より、市場に長く居続けることのほうが、資産形成への影響がはるかに大きいです!
一番安い日を狙おうと考えすぎて積立を先延ばしにするくらいなら、多少タイミングが悪くても早くスタートするほうが、長期投資では合理的といえます。
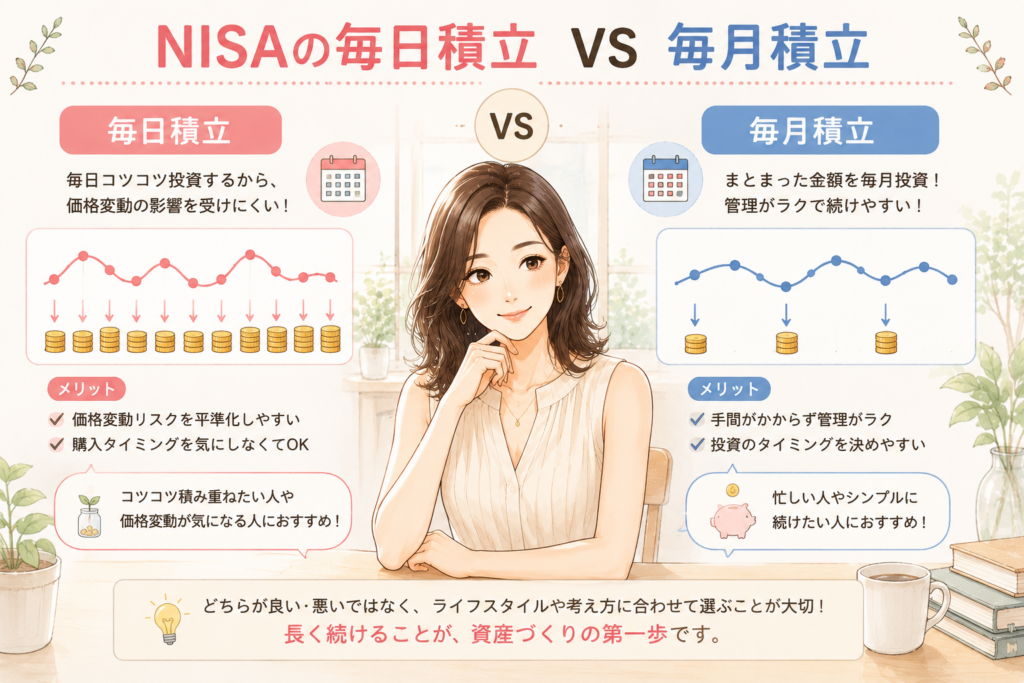
毎月積立 vs 毎日積立、どちらがいい?
積立日と並んでよく迷うのが、この問題です。それぞれの特徴を正直に比較してみましょう。
毎月積立|シンプルで続けやすい
毎月積立は、毎月10日に3万円というように、決まった日に決まった金額を購入する方法です。
おすすめポイント
- 一度設定すればほぼ完全自動。管理がとってもラク
- 給料日と連動させると先取り貯蓄の感覚で続けられる
- 考えることが少ないので、投資に時間をとられない
投資初心者がまず始めてみる、という目的なら毎月積立で十分すぎるほどです。
毎日積立|価格変動のストレスを減らしたい人向け
毎日積立は、月の投資額を営業日数で割って、毎日少しずつ購入する方法です。
おすすめポイント
- 購入タイミングがより細かく分散されるので、買った翌日に暴落した!というショックを感じにくい
- 値動きへの精神的なダメージが和らぎやすい
買った直後に下がるのが気になって仕方ないという人には、毎日積立が心理的に合うかもしれません。
結局、どちらがいいの?
| 毎月積立 | 毎日積立 | |
|---|---|---|
| 管理のしやすさ | ◎ シンプル | △ 設定がやや複雑 |
| 購入価格の分散 | 〇 月1回 | ◎ 毎営業日 |
| 精神的な安心感 | 普通 | 値動きのストレスが少ない |
| 初心者への適性 | ◎ 最適 | 〇 向いている人もいる |
長期的なリターンに毎月か毎日かによる大きな差はほとんどないとされています。
管理がラクで続けやすいなら毎月積立、値動きのストレスが大きいなら毎日積立という感覚で選んで大丈夫です。
よくある誤解|毎日積立 = リスクが低い?
毎日積立のほうが安全では?と思う方も多いのですが、ここで大切な誤解を解いておきます。
毎日積立は購入価格のブレを小さくする効果はあります。しかし、投資そのもののリスクが大幅に下がるわけではありません。
たとえば100万円分の投資信託を持っている状態であれば、その後の資産額の変動は毎月買ったか・毎日買ったかより、何に投資しているかの影響を圧倒的に大きく受けます。
S&P500に投資していれば米国株の値動きに、オルカンなら世界の株式市場の値動きに連動します。
つまり、
買うタイミングを分散すること ≠ 価格変動そのものをなくすこと
この違いは、ぜひ覚えておいてください。
では、毎月積立なら何日がいい?
毎月積立を選んだ場合、個人的におすすめするのは自分がお金を管理しやすい日です。
たとえば給料日が25日なら…
25日 給与が入る
  ↓
生活費・固定費を確保する
  ↓
残りからNISA積立分を確保
  ↓
翌月1日 or 5日などに自動買い付け
こうしたお金の流れを先に作ってしまうことで、積立が習慣になります。
繰り返しになりますが給料日の翌日が投資に有利という意味ではありません!
あくまで積立を無理なく続けられる日を選ぶという発想です。
投資で資産を育てるためには、最適な積立日を見つけることより、途中でやめない仕組みをつくることのほうが、何倍も大切です。
クレカ積立なら何日がいい?と悩まなくてもOK
2026年現在、クレカ積立は新NISAの定番スタイルになりました。
クレカ積立の場合、証券会社によって買付日が決まっていたり、選べる日が限られていたりします。たとえばSBI証券では【毎月7日・8日・9日】から選択できます。
7日と9日、どっちが有利?と悩まなくて大丈夫です🙆♀️
長期積立では2日の違いより、クレカ積立を自動化して淡々と続けられるメリットのほうがはるかに大きいです。
むしろクレカ積立ユーザーがチェックすべきは積立日より、カードのポイント還元率や条件の変更です。定期的に確認しておきましょう。
暴落してから買おう!は正しいのか?
投資を続けていると、こんな気持ちになることがあります。
今は株価が高そうだから、つみたて額を少なくしておこう!
その気持ち、痛いほどわかります。いつ暴落するか、誰にもわからないのですよね・・・
待っている間に株価がさらに上昇して、「あのとき買っておけばよかったな…」となることは珍しくありません。
おすすめの考え方はこうです。
毎月の積立は未来の自分のための自動仕組みとして淡々と継続する。 相場が大きく下落したとき、余裕資金があれば追加投資を検討する。
相場を予想して積立を止めたり再開したりしない。このくらいの距離感のほうが、長期投資は続けやすいです。長い目で見ることが大事ですね♪
積立日より100倍大切な3つのこと
ぜひこの3つを先に考えてみてください😊
① 無理のない金額から始める
新NISAのつみたて投資枠は年間120万円ありますが、満額を気にする必要は全くありません!
月1万円でも3万円でもOK。生活費や急な出費に備えるお金まで投資してしまうと、相場が下落したときに、やむを得ず売却という最悪の事態につながります。まずは生活に余裕を残した金額で。
② 長期・積立・分散を軸にする
初心者の資産形成の基本はシンプルです。
- 長期:10年・20年単位で保有し続ける
- 積立:毎月コツコツ買い続ける
- 分散:世界中の企業に幅広く投資する
世界の株式市場に分散されたインデックスファンド(オルカンやS&P500など)を、毎月少額で積み立て続けるだけで、この3つは自然と実践できます。
③ 相場を見すぎない
投資を始めると毎日アプリを開きたくなりますよね。しかし、新NISAで10年後・20年後の資産形成を目指しているなら、今日の数千円の値動きはあまり意味をなしません。
積立設定をしたら、あとはほったらかしにしちゃってOK♪
私の経験上、毎日チェックしてると精神衛生上、あまり良くありません(笑)
まとめ|積立日に悩むよりも、今日始めることが最強
新NISAの積立日について、大切なことをまとめます。
| よくある疑問 | 答え |
|---|---|
| 絶対に得をする積立日はある? | ❌ ない |
| 毎日積立と毎月積立、どちらがいい? | ⭕️ どちらでもOK。管理しやすいほうで |
| 何日に設定すればいい? | ⭕️ 家計管理しやすい日 |
| クレカ積立の買付日は選ぶべき? | ▲ 深く悩まなくてOK |
| 暴落を待ってから買うべき? | ❌ 待つより早く始めるほうが合理的 |
積立日を今日設定してしまう→そして浮いた時間は、趣味でも仕事でも、好きなことに時間を使う🌼
新NISAは、このくらいの距離感が長く続くコツです。
一歩づつ、進めて行きましょう!
クレカなら積立日に悩む必要ない、ポイントも貯まって一石二鳥です✨⬇️