「新NISAを始めたほうがいいのはわかるけど、何からやればいいんだろう🤔」
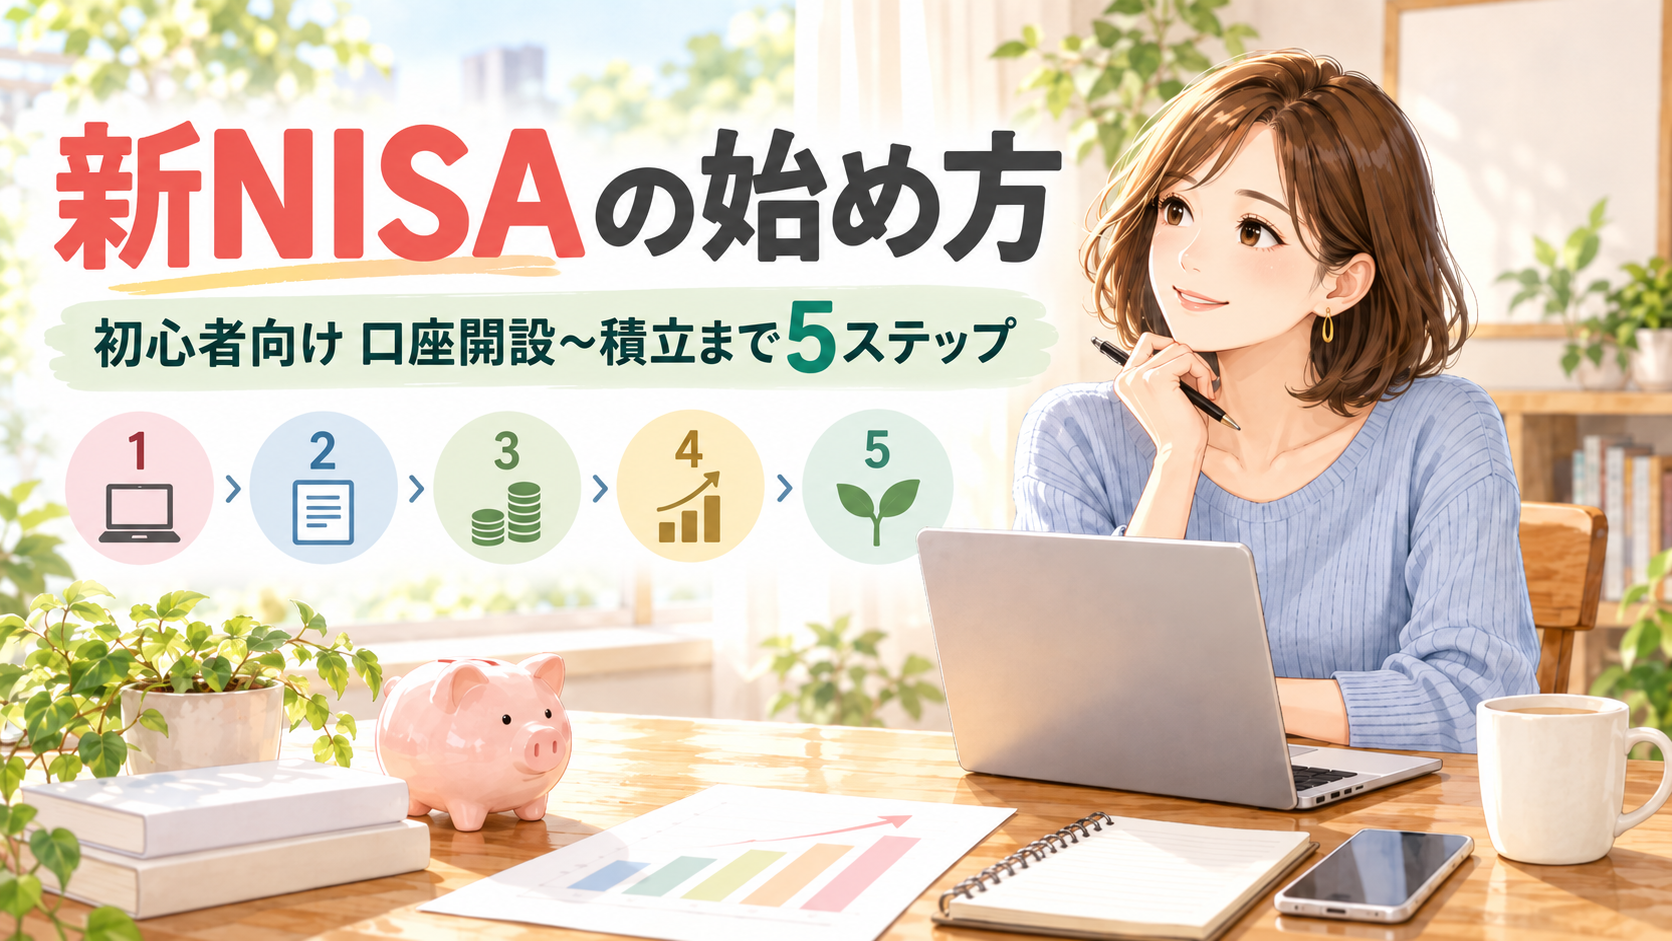
そんな方に向けて、この記事では新NISAを始めるまでの流れを5ステップでわかりやすく解説します。
投資というと、いきなり知らない言葉が大量発生しますよね💦
私も最初は投資信託とは…と一つ一つ検索したものです。
でも、実際にやることはそこまで複雑ではありません。
結論からいうと、新NISAを始める流れはこの5つです。
- 投資に回せる金額を決める
- 証券会社を選ぶ
- NISA口座を開設する
- 投資する商品を選ぶ
- 積立設定をする
一つずつ見ていきましょう。
そもそも新NISAとは?
NISAは、投資で得た利益が非課税になる制度です。
通常、株や投資信託で利益が出ると約20%の税金がかかりますが、
NISA口座で得た利益には原則として税金がかかりません。
2026年時点のNISAには
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
があり、両方合わせると年間最大360万円まで投資できます。
また、生涯で保有できる非課税枠は合計1,800万円。
そのうち成長投資枠で使えるのは最大1,200万円です。非課税で保有できる期間に期限はありません。
ただし、初心者がいきなり年間360万円を投資する必要はまったくありませんよ✨
月5,000円でも1万円でも、自分の家計に合う金額から始めればOKです。
むしろ枠をなるべく多く埋めなきゃ!と無理をするほうが危険です。
NISA貧乏になってしまっては、本来の目的からずれてしまいますからね👊
STEP1|まずいくら投資するかを決める
証券会社を選ぶ前に最初に決めることがあります💡
毎月いくらなら無理なく投資できるか
です。
初心者の方の場合、投資額より先に生活資金を確保しましょう。
たとえば
毎月の生活費が25万円なのに、預金が30万円しかない状態で「NISA枠を使いたいから月10万円投資!」
これはおすすめしません。
投資したお金は値下がりする可能性があります。
急な引っ越し、病気、家電の故障などでお金が必要になったときに、含み損の状態で売却することになるかもしれません。
まずは当面使う予定のないお金で始めるのが基本です。
「月1万円では少なすぎるのかな?」と思っている方はこちらも参考にしてください⬇️
STEP2|NISAを始める証券会社を選ぶ
次に、NISA口座を開設する金融機関を決めます。
NISA口座は、同じ年に複数の金融機関で利用することはできません。
つみたて投資枠だけSBI証券、成長投資枠だけ楽天証券、という使い方もできません。金融機関の変更自体は年単位で可能です。
初心者なら、私はまずネット証券から比較することをおすすめします。
代表的なのは
- SBI証券
- 楽天証券
ですね💡
どちらもNISAを始める選択肢として有力ですが全員に同じ証券会社がベストというわけではありません。
普段使っているクレジットカードやポイント、買いたい商品などによって向いている証券会社は変わります。
私はSBI証券をメインで利用していますが、楽天経済圏をよく使う人なら楽天証券のほうが使いやすい場合もあります。
詳しく比較した記事はこちらです。
STEP3|証券口座+NISA口座を開設する
証券会社を決めたら、いよいよ口座開設です。
ここで少し混乱しやすいのですが、
“証券口座”と“NISA口座”は別物です。
証券会社に自分の口座を作り、その中にNISA用の口座を作るイメージです。
たとえばSBI証券ではまだ証券総合口座を持っていない場合、総合口座とNISA口座を同時に申し込めます。申し込み時にはマイナンバーや本人確認書類などが必要になります。
なお、すでに別の金融機関でNISA口座を持っている場合は、新規開設ではなく金融機関変更の手続きが必要です。
SBI証券で始めてみようかな、という方には、実際の口座開設手順を別の記事で詳しく説明します。
STEP4|NISAで買う商品を決める
口座ができたら、次は投資する商品を決めます。
ここで、
「えっ、NISAにお金を入れれば勝手に運用されるんじゃないの?」
と思った方🖐️
大丈夫です。
この勘違いは初心者さんあるあるです。
NISAはあくまで投資するときに税制上の優遇を受けられる“箱”なので、その中で何を買うかは自分で決めます。
初心者がつみたて投資枠を使う場合は、金融庁の基準を満たした長期・積立・分散投資向けの投資信託などが対象になります。対象商品は金融庁が公表しており、2026年9月時点でも随時更新されています。
よく候補に挙がるのが以下の低コストなインデックスファンドです。
- 全世界株式に投資するタイプ
- 米国株式に投資するタイプ
ただし、「みんなが買ってるから!」だけで選ぶのはおすすめしません。
投資対象や値動きの特徴を理解して、自分が長く持ち続けられそうな商品を選ぶことが大切です。
STEP5|積立設定をしてスタート
商品が決まったら、
- 毎月いくら買うか
- 何日に買うか
- 現金かクレジットカードか
などを設定します。
たとえば毎月1万円と設定すれば、基本的には毎月自動で買い付けられます。
設定後、毎日のように株価を確認する必要はありません。
むしろ長期投資なのに、
「今日は下がった!」
「昨日より2,000円減った!」
と毎日アプリを開いていると、精神的にものすごく忙しくなります。
長期の積立投資は、短期間の値動きに振り回されず継続することがとても大切です✨
新NISA初心者が最初からやらなくていいこと
・成長投資枠も使ったほうがいいかな。
・枠が年間360万円までならもっと投資しないと損かな。
と、ここまで読むと気になることが増えてくるかもしれません。
でも最初から全部やる必要はありません。
初心者ならまず、
①生活資金を確保する
②証券口座を作る
③無理のない金額で積立を始める
この3つを意識して始めてみてください✨
成長投資枠は後から使えますし、個別株も勉強してからで遅くありません。
NISAの年間投資枠を全部使い切らなくてもペナルティのようなものは当然ありません。
市場に居続けることが最大のメリットなので、少額でも無理なく長く続けられるかが大事です!
新NISAを始める前によくある質問
Q. 貯金が少なくても始めていい?
始めること自体はできますが、まず生活費や急な出費に備える現金を確保することをおすすめします。
投資資金と生活資金は分けて考えましょう。
Q. NISAは途中でやめられる?
保有している商品は必要に応じて売却できます。
また、NISAで商品を売却すると
その商品の取得金額分の非課税保有限度額は翌年以降に再利用できます。ただし、その年の年間投資枠が増えるわけではありません。
Q. つみたて投資枠と成長投資枠、どちらから使えばいい?
投資初心者なら、まずはつみたて投資枠から検討するとわかりやすいです。
成長投資枠を使わなければいけない決まりはありません。
金融庁によると、つみたて投資枠だけで非課税保有限度額1,800万円を使うことも可能です。
まとめ|新NISAは全部勉強してからじゃなくて大丈夫!
新NISAを始める流れをもう一度まとめます。
- 無理なく投資できる金額を決める
- 証券会社を決める
- NISA口座を開設する
- 投資する商品を決める
- 積立設定をする
投資を始める前は、
もう少し勉強してからのほうがいいかな、と思ってしまいますよね。
実際に友人と話していても
「ちゃんと勉強してからじゃないと踏み込めない」
「よくわからないまま始めるのが怖い」
という人はかなり多い印象です。
もちろん、最低限の知識は必要です。
ただ、NISAの制度を完璧に理解して、株価チャートまで読めるようになってから始めようとするとなかなか最初の一歩を踏み出せません。
そして、とりあえず始めてみるからこそ学べることもあります。
実際に画面を操作していると「分配金って何?」「基準価額ってどういう意味?」
と、わからない言葉が次々と出てきます。そのたびに一つずつ調べていく。
そうすると、知識だけを先に詰め込むよりも実際の運用と結びつけながら理解できるので、自然と知識が深まっていきます。
まずは手を動かしてみてくださいね🌼
※本記事は2026年9月時点の制度・公式情報をもとに作成しています。投資には元本割れ等のリスクがあります。最終的な投資判断はご自身で行ってください。