「クレカ積立って普通に買うよりお得??」
「クレジットカードで投資するって、なんか怖くない?」
「結局どのくらいポイントが貯まるんだろ?」
新NISAで積立投資を始めようとしている方から、こんな疑問をよく耳にします。
結論からいうと、毎月コツコツ積み立てるならクレカ積立はかなりお得な選択肢です!
最大のメリットは、投資信託を購入しながらポイントが貯まること。
どうせ同じ金額を積み立てるなら、現金で買うよりポイントがもらえるほうが嬉しいですよね。
ただし、どのカードでも必ずお得というわけではありません。カードによってポイント還元率や条件が違い、積立のためだけに年会費の高いカードを契約するとかえって損をすることも。
この記事では、新NISAのクレカ積立の仕組み・メリット・注意点を、わかりやすく解説します。
この記事でわかること
- クレカ積立の仕組みと新NISAとの関係
- クレカ積立の3つのメリット
- 見落としがちな3つの注意点
- SBI証券と楽天証券、どっちが向いているか
- クレカ積立がおすすめな人・そうでない人
新NISAのクレカ積立とは?仕組みを解説します
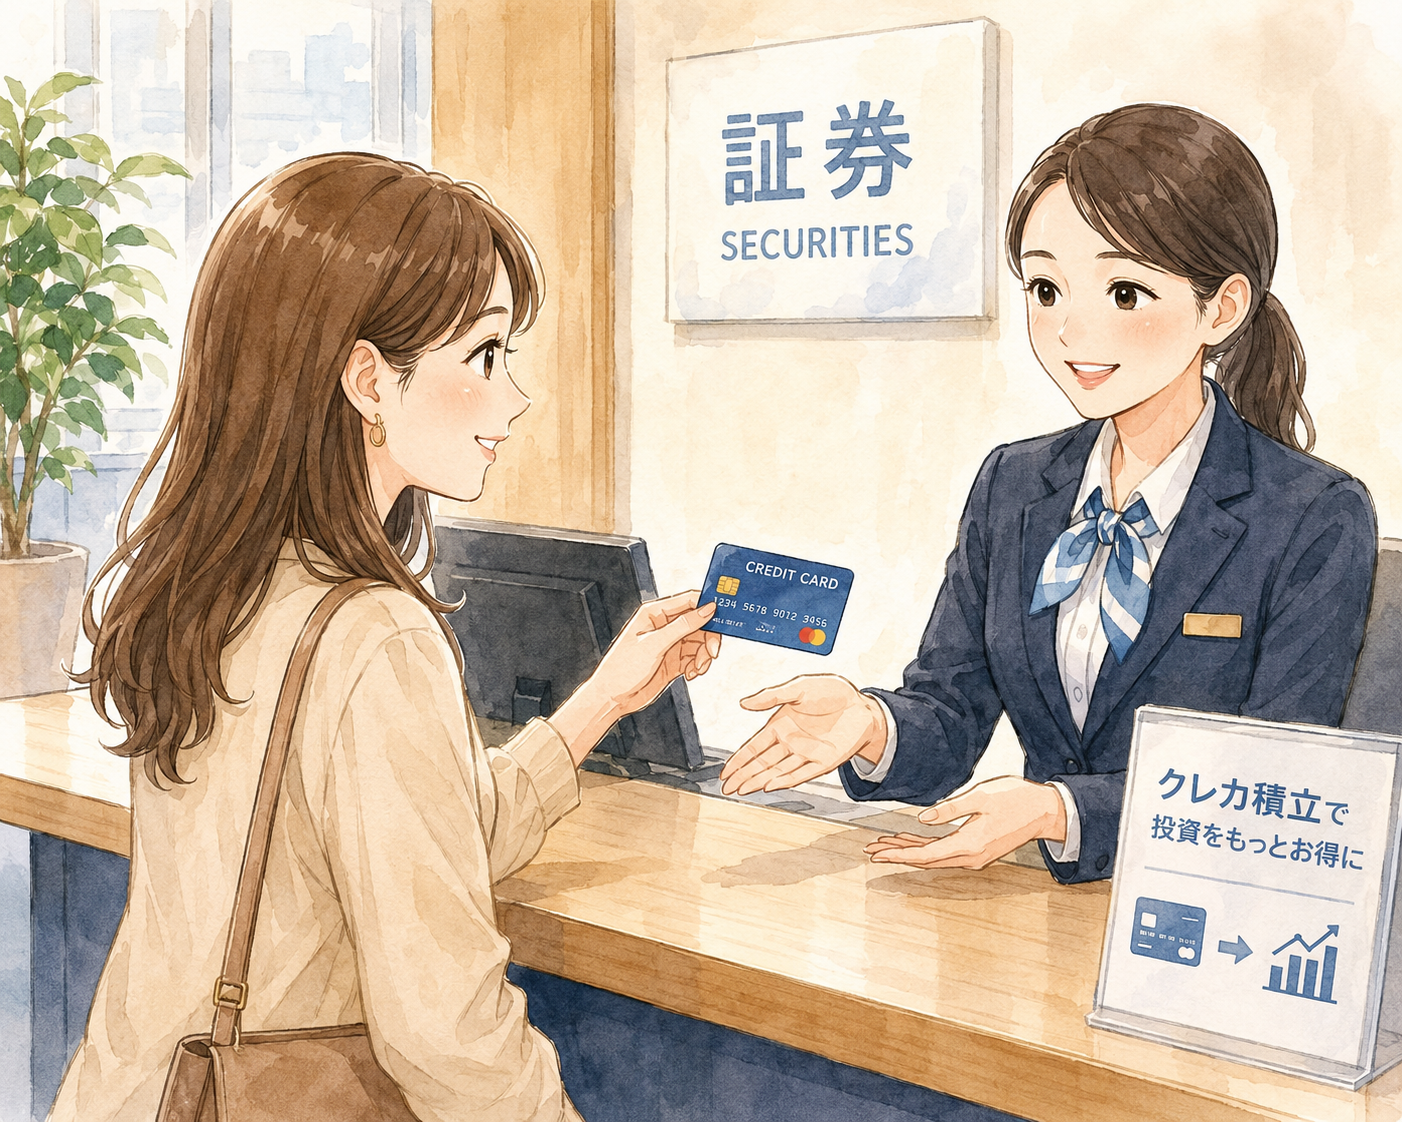
クレカ積立とは、投資信託の積立代金をクレジットカードで支払う方法のことです。
通常の積立投資では、証券口座に入っている現金を使って投資信託を購入します。
一方クレカ積立では、登録したクレジットカードで毎月自動的に投資信託を購入する仕組みです。
【クレカ積立の流れ】
毎月3万円を新NISAで積み立てる
       ↓
登録したクレジットカードで3万円を決済
       ↓
証券会社が投資信託を自動購入
       ↓
後日、カード利用代金として3万円が銀行口座から引き落とされるネットショッピングのように毎回カード番号を入力する必要はなく、一度積立設定をしてしまえば、毎月自動で購入されるので「投資するのを忘れた!」という事態も防げます。

新NISAでのクレカ積立|どのくらい積み立てられる?
新NISAには2種類の投資枠があります。
| 投資枠 | 年間上限 | 月換算 |
|---|---|---|
| つみたて投資枠 | 120万円 | 10万円 |
| 成長投資枠 | 240万円 | 20万円 |
クレジットカードによる投資信託の積立上限は、2024年に月5万円から月10万円へ引き上げられました。
つまり、毎月10万円をクレカ積立すれば、つみたて投資枠の年間120万円をすべてクレカ決済で使いきることが可能です。
さらに、NISAで得た利益は非課税(通常は約20%の税金がかかる)なので、
NISAの非課税メリット+クレカ積立のポイント
という二重のお得を同時に活用できます✨
クレカ積立の3つのメリット
メリット①|投資しながらポイントが貯まる
クレカ積立の最大のメリットは、投資するだけでポイントが貯まることです。
【ポイントのシミュレーション(還元率0.5%の場合)】
| 積立額 | 月間ポイント | 年間ポイント | 10年間のポイント |
|---|---|---|---|
| 月3万円 | 150pt | 1,800pt | 18,000pt |
| 月5万円 | 250pt | 3,000pt | 30,000pt |
| 月10万円 | 500pt | 6,000pt | 60,000pt |
現金で積み立てるなら0ポイントですから、同じ投資をするならポイントがもらえるほうが明らかにお得ですね🌸
ただし、還元率や条件はカード・証券会社によって異なり、途中で変更されることもあります。
定期的に最新情報を確認するようにしましょう。
メリット②|証券口座への入金手間がなくなる
投資初心者の方が意外と面倒に感じるのが、証券口座への入金です。
- 積立日なのに証券口座のお金が足りなかった…
- 銀行から移すのを忘れていた…
クレカ積立ならカード決済なので、毎月証券口座にお金を移す必要がありません。
一度設定すれば自動的に買い付けされるため、ほったらかしで積立投資を続けやすいというメリットがあります。
仕事や家事で忙しい方には、この手間が減るメリットは特に大きいと感じます。投資は始めることも大切ですが、もっと大切なのは無理なく続けることだからです✨
メリット③|家計管理がシンプルになる
クレカ積立は、家計管理にも役立てます。
【シンプルな家計管理の例】
- 毎月の生活費:クレジットカード払い
- 新NISAの積立:同じクレジットカード払い
- カード代金:給与口座からまとめて引き落とし
これだけでお金の流れが一本化されます。カードの利用明細を見れば、今月は新NISAに5万円投資したとひと目で確認できます。
ただし、投資資金までカード払いになることで金銭感覚が薄れる方もいますので、毎月の積立額は、家計に無理のない範囲で、自分に合った方法で設定することが大前提です!

クレカ積立の3つの注意点
注意点①|ポイント目的で投資額を増やさない
月10万円までポイントが付くなら、10万円積み立てたほうがお得!
と思いたくなるのは自然なこと。でも、毎月の余裕資金が3万円なら、積立額は3万円でOKです。
ポイントを数百円分増やすために生活費を圧迫してしまっては本末転倒です😭
投資信託の価格が下がれば元本割れするリスクもあります。
まずは生活費・緊急時のお金を確保し、そのうえで無理のない金額を積み立てていきましょう。
生活防衛費についてはこちら⬇️
注意点②|年会費を引いて実際の得を計算する
ゴールドカードやプラチナカードは、一般カードよりクレカ積立の還元率が高くなる場合があります。ただし注意が必要です。
【損益の考え方】
- ポイントが年間5,000円分多くもらえる
- でも年会費が1万円高い
- → クレカ積立だけを理由にすると年間5,000円の損
もちろん旅行特典や保険など他の特典もフル活用するのであれば話は別です。でも、新NISAのポイントだけを目的に高額なカードを契約する必要はありません。
もらえるポイントではなく、年会費を差し引いて実際にいくら得するかで判断しましょう。
注意点③|還元率・条件は変わることがある
クレカ積立のポイント制度は、今後も変更される可能性があります。実際にこれまでも、積立上限額やポイント付与条件は変更されてきました。
「このカードなら20年間ずっと○%還元!」という前提で証券会社を選ぶのはリスクがあります。
新NISAは長期利用する制度です。ポイント還元率だけでなく、以下の点も含めて総合的に選ぶことをおすすめします。
- 取扱商品の多さ
- 信託報酬(手数料)の低さ
- アプリやサイトの使いやすさ
- 普段使っている銀行・カードとの相性
- カスタマーサポートの質
2026年版|SBI証券 vs 楽天証券、クレカ積立ならどっち?
投資初心者の方が最初に検討しやすいのが、SBI証券と楽天証券の2つです。
| SBI証券 | 楽天証券 | |
|---|---|---|
| 対応カード | 三井住友カード・Oliveなど | 楽天カード |
| 貯まるポイント | Vポイント | 楽天ポイント |
| こんな人に向いている | 三井住友・Vポイントをよく使う人 | 楽天市場・楽天カードをよく使う人 |
2026年現在、クレカ積立を選ぶときは還元率だけで選ばないことが重要です。カードの種類・年間利用額・投資信託の種類などによって還元率が変わる場合があります。
自分が普段使っているカード・サービスとの相性で選ぶくらいの感覚でOKです。
シンプルな仕組みで長く続けられることが、自然と投資を長続きさせられます✨
クレカ積立がおすすめな人・そうでない人
⭕️ クレカ積立がおすすめな人
- これから新NISAを始めたい人
- 毎月コツコツ投資信託を積み立てたい人
- 証券口座への入金が面倒に感じる人
- ポイントを少しでも貯めたい人
- SBI証券・楽天証券を利用している(または検討中の)人
- 長期投資をできるだけ自動化したい人
❌ 無理にクレカ積立を使わなくていい人
- 毎月のカード利用額の管理が苦手な人
- 収入が月によって大きく変わる人
- カードの返済が不安な人
まとめ|クレカ積立はよりお得に使える
新NISAのクレカ積立は、投資信託を自動でコツコツ購入しながらポイントも貯められる、一石二鳥のサービスです。
クレカ積立の3つのメリット
- 投資しながらポイントが貯まる
- 入金の手間がなくなりほったらかしで続けられる
- 家計管理がシンプルになる
クレカ積立の3つの注意点
- ポイント目的で投資額を増やさない
- 年会費を引いて実際の得を計算する
- 還元率・条件の変更に注意する
毎月1万円でも、まずは安心して続けられる金額からスタートしてみましょう🌸