スーパーのレジで、思わず「え?」と声が出そうになったこと、最近ありませんか?
いつも買っているものが100円上がっていた。お菓子の中身が少なくなった気がする。3,000円くらいだったはずの買い物が5,000円を超えるようになった・・・
2022年ごろからの加速的な物価高で、円の価値は目減りしています。
帝国データバンクの調査によると、2026年に値上げされた飲食料品は7月時点ですでに1万4,902品目。
2022年からもう5年連続で1万品目超えが続いています。
1回あたりの値上げ率も平均11%というから、体感でちゃんとわかるのも当然ですよね。
すると、食費を削らなきゃ!という方向に考えてしまいがち。
実体験として食費を極端に削る節約は、私はあまりおすすめしていません!
食事って、毎日の生活に直結するじゃないですか。好きなものを我慢したり、食事のクオリティを落としたりすることのストレスって、じわじわきます。で、ある日爆発して余計に使う——というのがよくあるパターンで、私も経験済み(笑)
大事なのは、使う金額を削ることより、出ていくお金の中身を整えること、からだと思っています。
満足度の高いお金の使い方は残して、満足度のないお金の流れを止める。これだけでかなり変わります。
今回は私自身がやってきたことも交えながら、物価高のなかでも無理なく貯金を続ける方法を書いていこうと思います。
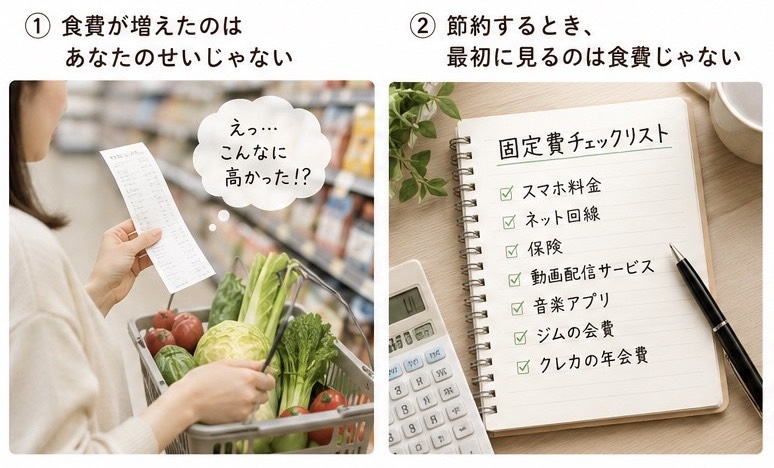
まず知っておきたいこと。食費が増えたのはあなたのせいじゃない
去年は月3万円以内で収まっていたのに、最近は4万円になってしまった・・・!
食品そのものの値段が上がっているんだから、同じものを買えば当然金額は増えます。
ここで無理に、絶対3万円以内!とやると、なにが起きるかというと、買うものを減らす→食事がさみしくなる→ストレスがたまる→ある日爆買いする、というループです。心当たりある方、結構多いんじゃないかな。
食費が増えた=家計管理ができていないではないですから、自分を責めないでくださいね。
私が節約するとき、最初に見るのは食費じゃありません
正直、食費って節約効果のわりに苦労するんですよね。数十円安い方を探してスーパーをはしごするより、もっとラクにお金を減らせる場所があります。
それが固定費です。
固定費は、毎月自動的に出ていくお金ですよね。スマホ料金、ネット回線、保険、動画配信サービス、音楽アプリ、ジムの会費、クレカの年会費……思い当たるものがいくつかあるんじゃないでしょうか。
ここ、ちゃんと確認すると「あれ、これいつ申し込んだっけ?」というものが出てきたりします。
無料体験のつもりが課金されていたとか、もう使っていないのに解約を忘れていたとか。
私も家計を見直したとき、使っていないアプリの月額が3つ残っていて、ショックを受けました。
仮に月1,000円のサービスを3つ解約できれば、月3,000円。年間で3万6,000円です。
スーパーで数十円安いものを選び続ける苦労と比べると、固定費を一度整理してしまうほうが、ずっと効果が大きいし、食事の満足度にもまったく影響しません。
節約を始めるなら、食費より先に固定費を見てほしいというのが、私の正直な意見です。
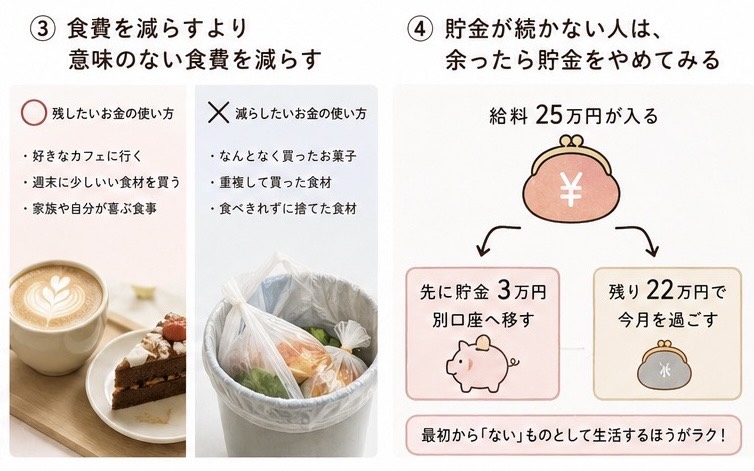
食費を減らす<意味のない食費を減らす
ただ、食費も一切見なくていいかというと、そういうわけでもなくて。
ポイントは、削る場所を間違えないこと。
好きなカフェに行くとか、週末に少しいい食材を買うとか、自分の満足度が高いお金の使い方は、心の豊かさに繋がるので、とっても大事。そこを削ると、日常生活の楽しみが消えていきます。
代わりに見直したいのは、“満足度ゼロの出費”です。
なんとなくコンビニに寄って買ったお菓子とか、冷蔵庫にあるのを忘れてまた買ってしまった食材とか、食べきれずに捨ててしまったもの。振り返ってみると、ありませんか?
1000円のランチを我慢してモヤモヤするより、なんとなく使っていた1000円を見つけるほうが、家計管理としては賢いと思っています。我慢しなくていい分、長続きしやすい。
貯金が続かない人は、余ったら貯金をやめてみる
物価高のときほど効果を感じるのが、先取りです。
やり方はシンプルで、給料が入ったら生活費を使う前に貯金分を別口座に移す、それだけ。
たとえば手取りが25万円なら——
| 項目 | 金額 |
|---|---|
| 手取り | 250,000円 |
| 先取り貯金 | 30,000円 |
| 固定費 | 100,000円 |
| 食費 | 40,000円 |
| 外食・娯楽 | 20,000円 |
| 日用品・美容など | 30,000円 |
| 予備費 | 30,000円 |
給料25万円が入る
→ まず3万円を別口座へ移す
→ 残り22万円で今月を過ごす
月末に残ったら貯金しよう、で続いている人をあまりみたことがないかも。
月末に残すのって、本当に難しくて。残っているお金があると、なんとなく使ってしまうのが人間のさがというか(笑)
最初から「ない」ものとして生活するほうが、意志の力に頼らなくていいぶん圧倒的にラクです。
仕組みを作ってしまえば、あとは勝手に貯まっていく。
私が家計管理で一番大事にしているのも、じつはここです。意志より仕組みという考え方。
家計簿は1円単位でつけなくていい
家計管理を始めよう!と意気込んで、食費4,285円、日用品1,382円……と1円単位でつけ始めて、1か月で挫折した経験のある人、いませんか?
私はあります(笑)
家計簿をつけること自体が目的になってしまうと、これもまた、続かないんです。
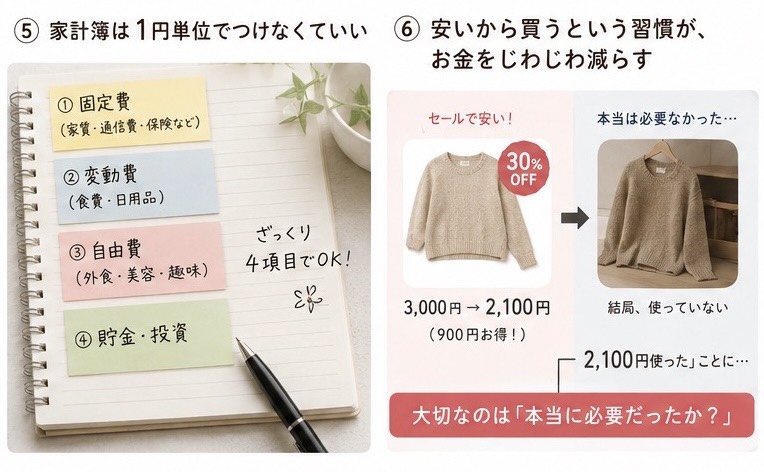
大事なのは家計の”傾向”をつかむことだと思っていて、それならざっくり4項目くらいで十分だと思っています。
① 固定費(家賃・通信費・保険など)
② 変動費(食費・日用品)
③ 自由費(外食・美容・趣味)
④ 貯金・投資
これだけ分けて月末に眺めて、「今月は外食多かったな」とか「このサブスク本当に使ってる?」とか気づくだけで十分。
家計簿は自分を責めるためのものじゃなくて、自分のお金グセを知るためのもの。そう思うと、少しラクになりませんか?
安いから買うという習慣が、お金をじわじわ減らす
節約モードになると、安く買うことが目的になりやすいんですよね。
でも、必要じゃないものがセールになっていて、安いから買っておこう——これ、節約そうに見えて浪費になっているんです。
3,000円のものが30%オフで2,100円になっていても、もともと買うつもりがなかったなら「900円得した」じゃなく「2,100円使った」になります。
食品でも同じで、まとめ買いで安くなっても、結局食べきれずに捨ててしまったら意味がないし、むしろ損です。
物価高の今こそ、いくら安く買えたかより、これ本当に必要だったか?を考える癖をつけると、意外とお金が残るようになります。
食費には使っていい金額をあらかじめ決めておく
我慢しすぎないためにおすすめなのが、最初から予算を決めてしまうことです💡
【食費4万円・外食1万5,000円】のように設定して、その範囲で好きに使う。予算内なら罪悪感もない。
予算決めであまりオススメしないのは、最初からギリギリの予算にすること。
これまで5万円使っていた人が、来月から3万円で!と頑張っても、まずうまくいきません。最初は5万円→4万5,000円くらいの小さな変化から。それで問題なければ少しずつ調整する。
家計管理は1か月だけ頑張るものじゃなく、長く続けるもの。どうやったら苦じゃないか、我慢しないかを考えることのほうが、金額を極限まで削ることより大事だと私は思っています。
毎月3,000円だけ減らせたとして、年間3万6,000円。5年で18万円。地味に大きいです。
まとめ
物価高のなか、「節約しようかな?」と考えること、増えていると思います。でも、食費を削りすぎたり、楽しみを我慢すると待っているのはリバウンドかもしれません。
私が家計管理で大切にしていることを、最後に並べておきます。
- まず固定費を見直す
- 満足度ゼロの出費を減らす
- 先取り貯金で仕組みを作る
- 家計簿はざっくりでOK!
- 安いから買うを一度立ち止まって考える
食費を月1万円削ってストレスを感じるより、使っていない固定費を見つけるほうが、先決です。
物価高だからこそ、我慢する節約から卒業して、満足度の低い出費だけを減らしていくことから始めてみましょう✨
今日やること
今日5分だけやるなら、クレジットカードや銀行口座の履歴を開いて、毎月自動で引かれているものを確認してみてください😊