「新NISA、気になっているけど30代から始めても遅くない?」
「20代から投資している人を見ると、もう出遅れた気がする……」
そんな風に感じている30代、40代の方も多いのではないでしょうか。
結論からいうと、30代から新NISAを始めても決して遅くありません!✨
むしろ30代は、老後まで20〜30年以上の時間を確保しやすく、長期投資のメリットを活かしやすい年代です。
私自身、投資を始めてから「もっと早く知っていればよかったな」と思うことは何度もありました。
でも、過去には戻れませんよね。
それなら、始めなかった10年を後悔するよりこれからの10年、20年をどう使うかのほうが大切だと考えるようになりました🌸
この記事では、30代から新NISAを始めて、毎月1万円・3万円・5万円を積み立てた場合、将来いくらになる可能性があるのかを具体的にシミュレーションします。
30代から新NISAを始めるのは遅い?
まず知っておきたいのが、新NISAには「何歳までに始めなければいけない」という期限がないことです。
2024年から始まった現在のNISAは制度自体が恒久化され、非課税保有期間も無期限になりました。
2026年現在、18歳以上が利用できる「つみたて投資枠」は年間120万円まで。さらに「成長投資枠」の年間240万円と併用できます。
生涯に利用できる非課税保有限度額は合計1,800万円です。
つまりは、
30代だから手遅れではなく、自分のペースで長期間利用できる制度
になっています。
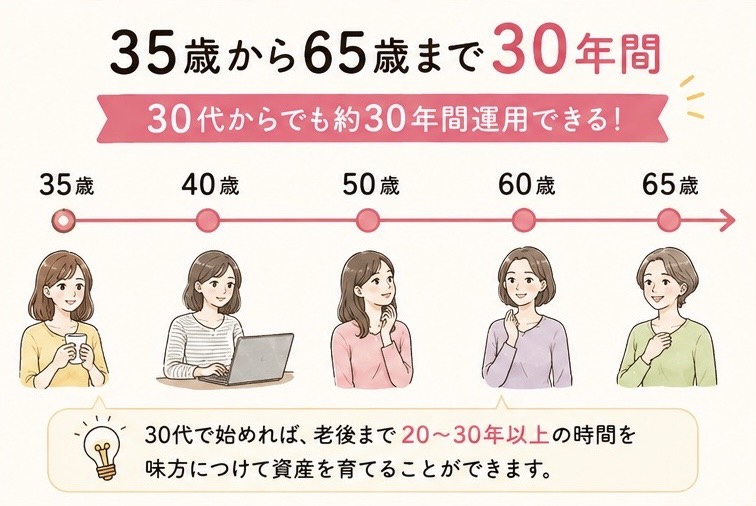
たとえば35歳から65歳までなら30年間あります。
毎月コツコツ積み立てるには、十分長い期間だとわたしは思います!
なぜ早く始めることが大切なの?
投資では、金額と同じくらい【時間】が重要です。
その理由が複利の力です。
複利とは簡単にいうと、投資で増えた利益も、そのまま次の投資に回して増やしていく仕組みのこと。
たとえば100万円を運用して5万円増えたとします。
次は元の100万円だけではなく、105万円を運用するイメージです。
さらに利益が出れば、その利益も運用に回ります。
雪玉を転がしていくと少しずつ大きくなるように、運用期間が長くなるほど複利の効果が期待できます✨
だからこそ、
「もっとお金が貯まってから始めよう」
と待つよりも、
少額でも早く始めて、長く続ける
という考え方が大切です。
月1万円を30年間積み立てたらどうなる?
ここから実際にシミュレーションしてみましょう。
今回は、
- 35歳から65歳まで30年間
- 毎月同じ金額を積み立て
- 想定利回り年5%
- 運用益は再投資
という条件で計算します。
※年5%はあくまでシミュレーション上の仮定であり、将来の運用成果を保証するものではありません。実際の投資では値下がりや元本割れもあります。
まずは月1万円から💡
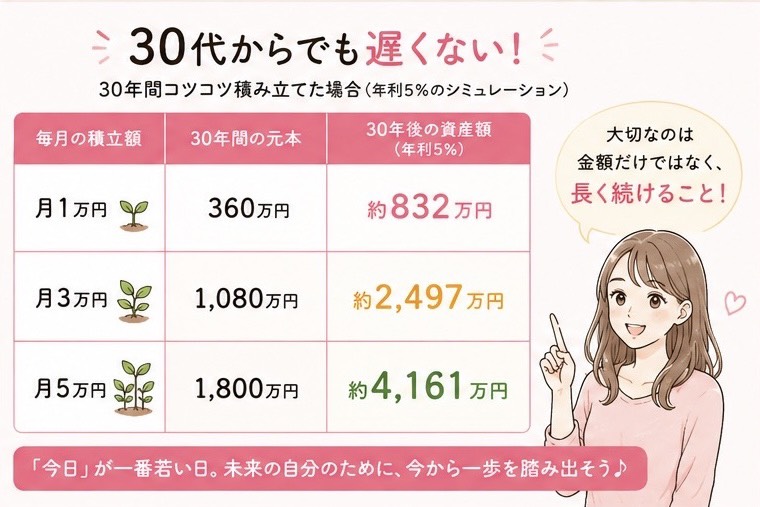
30年間に自分で積み立てる金額は、
1万円×12か月×30年=360万円
これを年5%で運用できたと仮定すると、30年後は……
約832万円
になります。
元本360万円に対して、運用によって増えた部分は約472万円です。
「たった月1万円」と思うかもしれません。
でも30年間という時間を味方につけると、結構大きな差になります。
月3万円なら約2,497万円
次は月3万円です。
30年間の元本は、
3万円×12か月×30年=1,080万円
同じく年5%で運用した場合、30年後の資産額は、
約2,497万円
となります。
運用によって増えた部分だけで約1,417万円です。
ここまでくると、老後資金としてもかなり存在感のある金額じゃないでしょうか??
私も投資を始めてから感じるのですが、毎月数万円を「余ったら投資しよう」と思っていると、使ってしまいます。。
そのため、先に投資する金額を決めてしまう方法のほうが続けやすいと感じています。
お給料が入ったら自動的に積み立てる設定にしておけば、毎月「余るかな・・」と悩む必要もありません。
月5万円なら4,000万円を超える可能性も
では月5万円ならどうでしょうか。
30年間の元本は、
5万円×12か月×30年=1,800万円
年5%で30年間運用できた場合は、
約4,161万円
になります。
そのうち元本が1,800万円、運用によって増えた部分が約2,361万円です。
まとめると、次のようになります。
| 毎月の積立額 | 30年間の元本 | 年5%で運用した場合 | 運用で増えた金額 |
|---|---|---|---|
| 1万円 | 360万円 | 約832万円 | 約472万円 |
| 3万円 | 1,080万円 | 約2,497万円 | 約1,417万円 |
| 5万円 | 1,800万円 | 約4,161万円 | 約2,361万円 |
※毎月末に積み立てる前提で計算した概算です。手数料等は考慮していません。
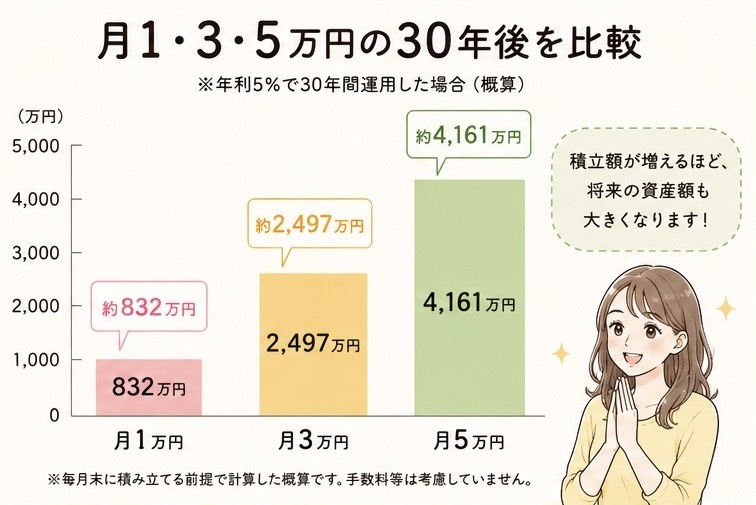
こうして比べると、毎月の積立額ももちろん大切ですが、30年間運用することによる複利の力がかなり大きいことが分かります✨
月5万円なんて無理だよ〜!!!という人はどうすればいい?
ここで、
「月5万円も投資に回せないよ……」
と思った方もいるかもしれません。
大丈夫です。
個人的には、最初から無理して5万円を積み立てる必要はないと思っています。
投資で一番避けたいのは、生活費まで投資してしまい、お金が必要になったときに慌てて売却すること。
まずは生活費や急な出費に備える現金を確保したうえで、
月5,000円でも1万円でも、自分が無理なく続けられる金額から始める。
これで十分です。
収入が増えたり、固定費を見直して余裕ができたりしたら、
1万円 → 2万円 → 3万円
というように増額する方法もあります。
私自身も資産運用をしていて感じますが、最初から100点を目指すより、投資を続けられる仕組みを作ることのほうが大切です。
30代・40代は投資できる期間をまだ十分持っている
30代で投資を始めると、どうしても20代から始めた人と比べてしまいます。
でも、よくよく考えてみてください💡
35歳から65歳まで30年。
40歳から65歳でも25年あります。
30代、40代は「まだまだ若い」
むしろ収入や生活が20代より安定してきて、将来のお金について本格的に考え始める人も多い年代です。
住宅、結婚、子育て、親のこと、老後……。
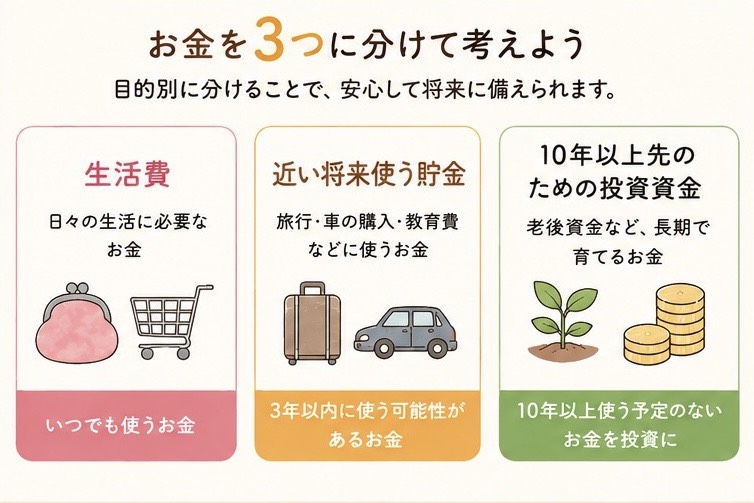
いろいろな支出が重なる時期だからこそ、全部のお金を投資するのではなく、近いうちに使うお金と、10年・20年以上使わないお金を分けることがとっても重要です。
2026年以降も長期・積立・分散が基本
2026年現在も、初心者の資産形成で大切な考え方は大きく変わっていません。
それが、
長期・積立・分散
です。
長期=短期間で結果を求めず長く運用する。
積立=毎月一定額をコツコツ投資する。
分散=一つの会社だけではなく、さまざまな企業・国・地域などに投資する。
投資を始めると、
「今は株価が高いから待ったほうがいい?」
「暴落したら始めようかな」
とタイミングが気になってしまいますよね。。
私も株価を見るので、この気持ちは痛いほど分かります。
でも、初心者が毎回ベストなタイミングを当て続けるのは簡単ではありません。
だからこそ将来の資産形成を目的とするお金については、相場を予想し続けるよりも、淡々と積み立てを続ける仕組みを作るほうが現実的です。
30代からでも遅くない。なんてったって今日が一番若い
「20代から投資しておけばよかった」
そう思う方は多いです。
でも投資に限らず、知らなかった過去を後悔してもその時間は残念ながら戻ってきやしません。(悲)
30代40代なら、これから20年、30年という時間があります。
月1万円でも、30年間なら元本だけで360万円。
月3万円なら1,080万円。
そこに運用による利益が加われば、今回のシミュレーションのように資産がさらに大きく育つ可能性があります🌱
もちろん、投資に【絶対】はありません。
相場が下落すれば、一時的に大きな含み損になることもあります。
新NISAは少額からでも始められるのがメリットでもあります。
まずは家計に無理のない金額を決めて、月1万円からでも一歩を踏み出してみましょう🌼
大切なのは金額だけではなく、長く市場に居続けることです😊