「一度預けたら何年もお金を引き出せなくなるの?」
「急にまとまったお金が必要になったり、途中でやめたくなったらどうすればいい?」
と考えたこと、ありませんか?
結論からお伝えすると、新NISAのお金はいつでも・必要な分だけ自由に取り崩して現金化できます!
昔のNISAとは違って非課税で運用できる期間も無制限になりました✨
この記事では、新NISAの非課税期間の仕組みと、途中で引き出す時のルールや注意点を分かりやすく解説します。
【結論】新NISAの非課税期間は無制限(永久)!
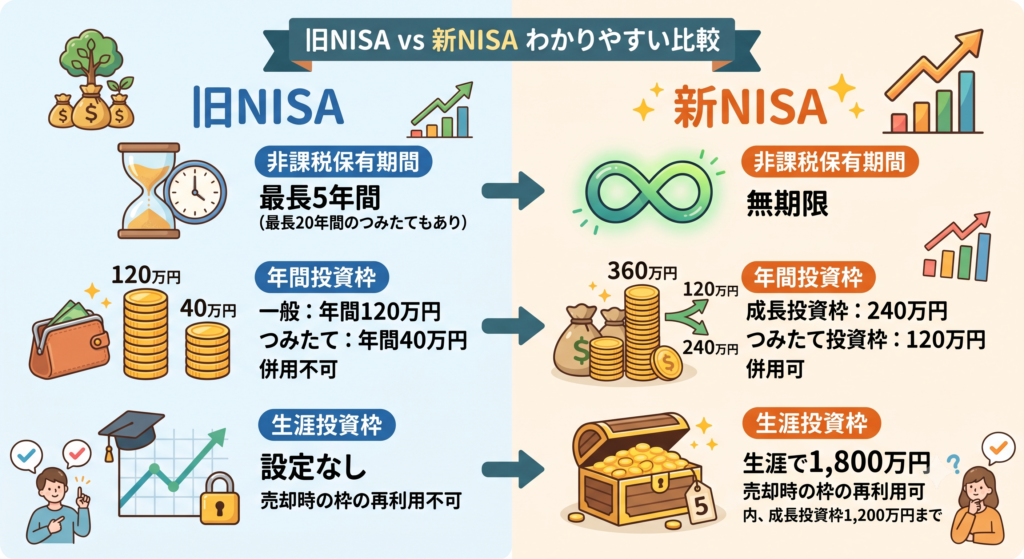
旧NISA(2023年までの制度)では、つみたてNISAは20年間しか非課税にならないという期限のルールがありました。
しかし、2024年にスタートした新NISAでは、非課税で持てる期間が一生涯(無制限)にパワーアップしています。
通常、投資で得た利益には約20%の税金がかかります(例:100万円増えたら約20万円の税金)
ですが新NISAなら、5年後でも20年後でも、30年後でも、増えた利益を100%まるまる自分のお金として受け取ることができます!
20%の税金って結構バカにならないですですよね。。
疑問①途中でやめたくなったら、いつでも引き出せるの?
答えはいつでも100%自由にお金を引き出せます!
iDeCo(イデコ)という確定拠出年金制度は“原則60歳まで引き出せない”という厳しいルールがありますが、新NISAにはそういった拘束が一切ありません。
- 急な病気やケガで出費が必要になったとき
- 住宅の購入やリフォーム、車の買い替え
- 会社の人間関係につかれて、一時的に休業・転職したくなったとき
人生のまさかのタイミングで、スマホ操作ひとつでいつでも現金に戻すことができます。
💡 一部分だけ売却(解約)することもOK!
「毎月積立してきたけど、今月だけちょっとピンチだから5万円分だけ引き出したい」という場合も大丈夫。全額解約する必要はなく、1万円単位・1株単位で必要な分だけ売却できるのも嬉しいポイントですね◯
疑問②一度売った分の非課税枠はどうなる?
NISAは、売った分の非課税枠が、翌年に復活して再利用できるという仕組みがあります。
通常、新NISAで買える上限額(生涯投資枠)は1,800万円と決まっています。
例えば、300万円分買って運用していた投資信託を売却した場合、翌年になると300万円分の非課税枠が復活します。
一度売ったら枠がもったいないから売れない…と悩む必要がなく、人生のライフステージに合わせて柔軟にお金を出し入れできるのが、新NISA最大の魅力です◯
複利効果が得られないから、途中解約は損!!!と言う意見もありますが、一概に損とは言い切れません。相場が上がってプラス益が出ていて、使いたい目的に合わせて切り崩すのは合理的な売却といえます◎
売ってはいけないタイミングは紹介しています⬇️
⚠️ 初心者が途中で引き出す(解約する)時の3つの注意点
とても自由度が高い新NISAですが、損をしないために知っておきたい注意点が3つあります ◯
1. 売却してから現金が銀行口座に入るまで数日かかる
投資信託を売却しても、その瞬間に現金が口座に入るわけではありません。 手続きをしてから実際に銀行口座にお金が振り込まれるまで、土日祝を除いて約4日〜6日ほどかかります。 今日すぐに現金が必要!という時には間に合わないので、数日のタイムラグがあることは覚えておきましょう。
2. 暴落しているタイミングで無理に引き出さない
株価が下がって一時的にマイナスになっている時に焦って売ってしまうと、損失が確定してしまいます。 暴落した時は一時的な雨だと思って静かに過ごし、本当に現金が必要な緊急時以外は引き出さずに育て続けるのが、資産を大きく増やすコツです。
3. 枠が復活するのは翌年から
途中で売却して枠が復活するのは売ったその瞬間ではなく、翌年の1月1日になります。その年の中ですぐに何度も売り買いができるわけではないので注意しましょう。
まとめ:縛りなしの自由な制度だから、安心して一歩を踏み出せる
今回は、新NISAの非課税期間と引き出しのルールについて解説しました!
- 非課税期間は「無制限」!一生涯ずっと税金ゼロで運用できる
- 途中でやめたくなっても、いつでも100%自由に引き出せる
- 売却した分の非課税枠は翌年に復活して再利用できる
iDeCoのように60歳まで引き出せないという縛りがない新NISAは、いつ環境が変わるか分からないアラサー・アラフォー世代にとって、最も使い勝手がよく優しい制度です◯
「いつでも出せるなら、まずは月1,000円からお試しでやってみようかな??」
そんな軽い気持ちで、未来の安心を作っていきましょう🌼
コメント